Kredyty konsumenckie · SKD

Sankcja kredytu darmowego — sprawdź, czy odzyskasz koszty kredytu

Masz kredyt gotówkowy, konsolidacyjny albo pożyczkę konsumencką? Sprawdzimy, czy w Twojej umowie występują naruszenia, które mogą uzasadniać zastosowanie sankcji kredytu darmowego. Każda sprawa wymaga indywidualnej oceny dokumentów — nie każda umowa automatycznie kwalifikuje się do SKD.

  • Co do zasady spłacasz sam kapitał Po skutecznym zastosowaniu SKD konsument spłaca kredyt bez odsetek i części opłat objętych sankcją.
  • Najpierw analiza, potem decyzja Nie składamy obietnic bez sprawdzenia dokumentów. Mówimy wprost, czy sprawa ma sens.
  • Wstępna ocena bez opłat Zostaw kontakt lub zadzwoń — powiemy, jakie dokumenty przygotować.

Zadzwoń: 533 373 354 pon.–pt. 9:00–17:00

Podstawy

Czym jest sankcja kredytu darmowego?

Sankcja kredytu darmowego to mechanizm przewidziany w przepisach o kredycie konsumenckim. Jeżeli kredytodawca naruszył określone obowiązki informacyjne wobec konsumenta, kredytobiorca może domagać się rozliczenia kredytu bez części kosztów — w szczególności odsetek i innych opłat należnych kredytodawcy.

W praktyce oznacza to, że po skutecznym zastosowaniu SKD konsument spłaca co do zasady wyłącznie kapitał kredytu, bez kosztów objętych sankcją. Ocena zawsze zależy jednak od konkretnej umowy, daty jej zawarcia, rodzaju kredytu i dokumentów przekazanych klientowi.

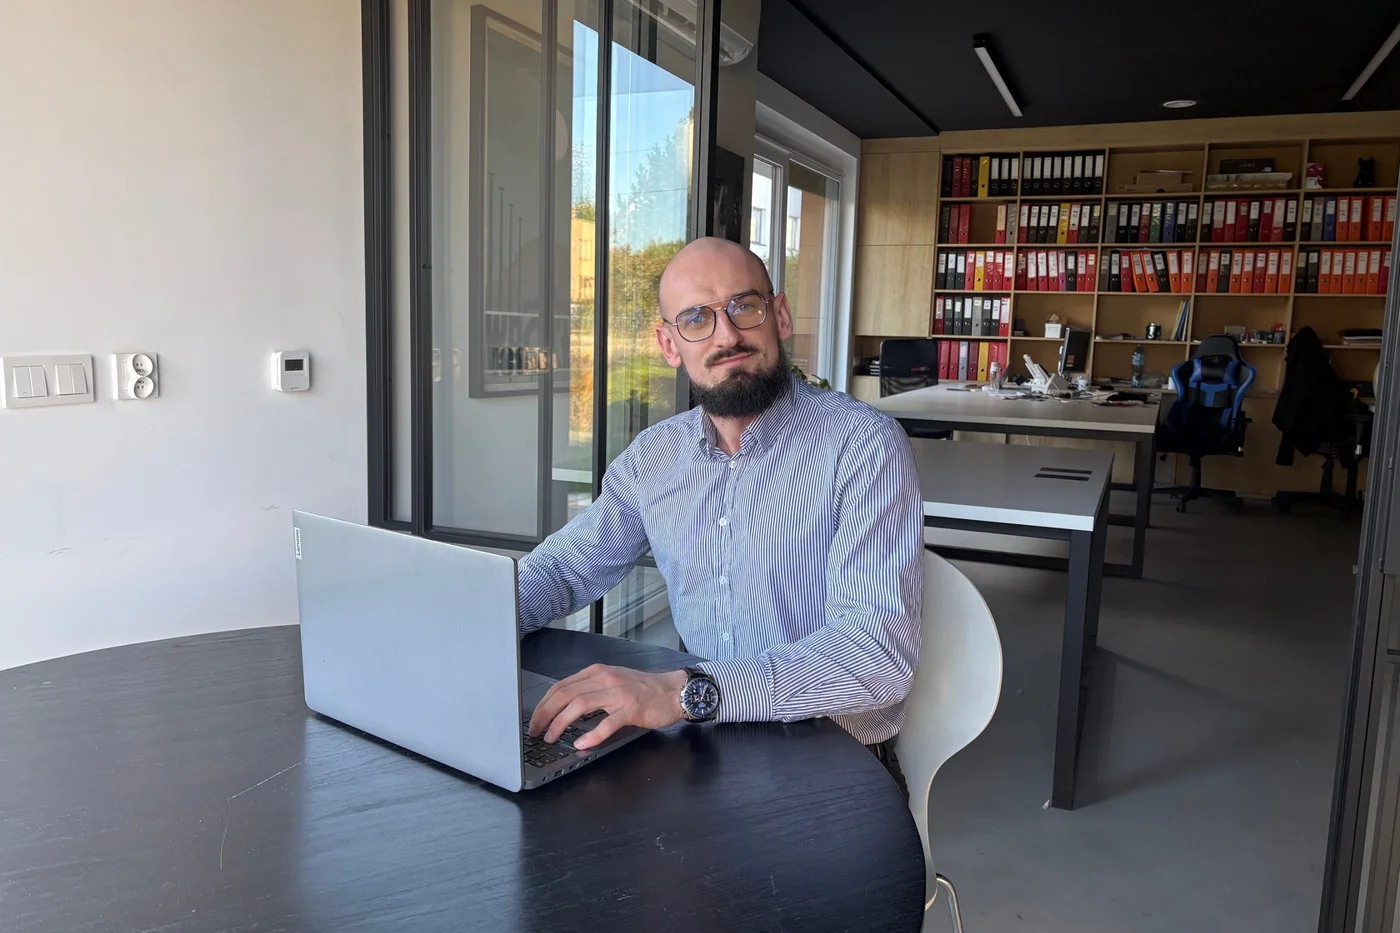
Jakub Pabich, analityk instrumentów finansowych Kancelarii Prawnej Legalis, w biurze kancelarii
Jakub Pabich Analityk instrumentów finansowych, Kancelaria Prawna Legalis
Warunki ustawowe

Kto może skorzystać z sankcji kredytu darmowego?

Sankcja kredytu darmowego jest uregulowana w art. 45 ustawy z 12 maja 2011 r. o kredycie konsumenckim. Może znaleźć zastosowanie, gdy kredytodawca naruszył określone w ustawie obowiązki. Nie każde uchybienie oznacza jednak możliwość skutecznego zastosowania sankcji.

  • Rodzaj umowy. Umowa musi podlegać przepisom ustawy o kredycie konsumenckim. Co do zasady chodzi o kredyty do 255 550 zł, choć ustawa przewiduje również wyjątki.
  • Naruszenie przepisów. Kredytodawca musi naruszyć obowiązek wskazany w art. 45 ust. 1 ustawy, np. dotyczący wymaganych informacji w umowie.
  • Oświadczenie konsumenta. Skorzystanie z sankcji wymaga złożenia kredytodawcy pisemnego oświadczenia. Samo stwierdzenie błędu w umowie nie oznacza automatycznego zastosowania SKD.
  • Termin skorzystania z sankcji. Art. 45 ust. 5 przewiduje, że uprawnienie wygasa po upływie roku od dnia wykonania umowy. Ustalenie tego momentu wymaga oceny okoliczności konkretnej sprawy.

Podstawa prawna: ustawa o kredycie konsumenckim, art. 3 i art. 45 .

Nie masz pewności, czy Twoja umowa spełnia ustawowe warunki? Poproś o bezpłatną analizę umowy .

Kiedy warto sprawdzić umowę

Kiedy można rozważyć sankcję kredytu darmowego

Nie każde uchybienie w umowie oznacza automatycznie możliwość skutecznego zastosowania SKD. Są jednak sytuacje, w których warto sprawdzić dokumenty — bo naruszenia obowiązków informacyjnych mogą mieć znaczenie dla rozliczenia kredytu.

  • Umowa niejasno wskazuje całkowity koszt kredytu lub RRSO
  • Informacje o prowizji, opłatach lub ubezpieczeniu są niepełne
  • Harmonogram spłaty albo zasady naliczania kosztów są niezrozumiałe
  • Kredytodawca nieprawidłowo opisał zasady wcześniejszej spłaty
  • Masz wątpliwości, czy bank prawidłowo naliczył odsetki i koszty
  • Kredyt był refinansowany lub konsolidowany
  • Umowa zawiera dodatkowe produkty, opłaty lub pakiety usług
  • Chcesz sprawdzić, czy możesz żądać zwrotu części kosztów kredytu
Zakres analizy

Co sprawdzamy w Twojej umowie

Celem analizy jest ustalenie, czy w dokumentach występują naruszenia, które mogą uzasadniać zastosowanie SKD. Nie składamy obietnic bez analizy — najpierw sprawdzamy dokumenty i wyjaśniamy możliwe kierunki działania.

01

Koszty kredytu

Analizujemy prowizję, odsetki, opłaty, ubezpieczenia oraz inne koszty wskazane w umowie kredytu konsumenckiego.

02

Obowiązki informacyjne

Sprawdzamy, czy bank lub pożyczkodawca przekazał wymagane informacje w sposób prawidłowy, jasny i zrozumiały.

03

Możliwe roszczenia

Oceniamy, czy istnieją podstawy do złożenia oświadczenia o SKD i dochodzenia zwrotu kosztów kredytu.

Przebieg sprawy

Jak prowadzimy sprawę o SKD

Sprawy o sankcję kredytu darmowego wymagają dokładnej analizy prawnej i finansowej — treści umowy, formularza informacyjnego, harmonogramu spłaty, tabel opłat i sposobu przedstawienia kosztów.

Krok1

Rozmowa i dokumenty

Ustalamy podstawowe informacje o kredycie i wskazujemy, jakie dokumenty będą potrzebne do oceny sprawy.

Krok2

Analiza umowy

Sprawdzamy umowę, formularz informacyjny, harmonogram spłaty, załączniki oraz rozliczenia kredytu.

Krok3

Ocena naruszeń

Weryfikujemy, czy występują uchybienia, które mogą mieć znaczenie dla zastosowania sankcji.

Krok4

Oświadczenie o SKD

Jeżeli analiza potwierdzi podstawy, przygotowujemy dalsze działania — w tym oświadczenie i wezwanie do rozliczenia.

Krok5

Negocjacje lub sąd

W razie potrzeby prowadzimy dalsze czynności wobec banku lub pożyczkodawcy, w tym postępowanie sądowe.

Krok6

Rozliczenie sprawy

Pomagamy przeanalizować skutki finansowe zastosowania SKD i dalsze rozliczenia z kredytodawcą.

Przygotowanie

Jakie dokumenty przygotować

Nie musisz mieć wszystkiego od razu. Wystarczy zacząć od podstawowych dokumentów — jeśli czegoś brakuje, podpowiemy, jak uzyskać je od banku lub pożyczkodawcy.

Dokumenty podstawowe

  • Umowa kredytu lub pożyczki
  • Formularz informacyjny kredytu konsumenckiego
  • Harmonogram spłaty
  • Tabela opłat i prowizji

Dokumenty dodatkowe

  • Aneks lub dokumenty dotyczące refinansowania
  • Potwierdzenia spłat lub historia rachunku
  • Korespondencja z bankiem lub pożyczkodawcą
  • Informacja, czy kredyt nadal trwa, czy został spłacony
Orzecznictwo

Najnowsze orzecznictwo TSUE i Sądu Najwyższego

Śledzimy rozstrzygnięcia, które realnie przekładają się na sprawy o sankcję kredytu darmowego — w tym najświeższe orzeczenia dotyczące odsetek od kosztów kredytu i oprocentowania kredytowanej prowizji.

TSUE · C-744/24

Bank nie może naliczać odsetek od kwot przeznaczonych na pokrycie kosztów kredytu

Trybunał Sprawiedliwości UE orzekł w sprawie dotyczącej Banku Polska Kasa Opieki. Rozstrzygnięcie odnosiło się m.in. do naliczania odsetek od kwot przeznaczonych na pokrycie kosztów kredytu — TSUE wskazał, że bank nie może pobierać odsetek od takich kwot.
Przeczytaj wyrok TSUE C-744/24

SN · II CSKP 89/26

Sąd Najwyższy uchyla wyrok II instancji i przekazuje sprawę do ponownego rozpoznania

Orzeczenie Sądu Najwyższego dotyczyło m.in. oprocentowania kredytowanej prowizji. Sąd uchylił wyrok sądu drugiej instancji i skierował sprawę do ponownego rozpoznania.

Przeczytaj wyrok SN II CSKP 89/26

Orzecznictwo — w tym stanowiska TSUE — wzmacnia argumentację konsumentów, ale nie przesądza wyniku konkretnej sprawy. Możliwość zastosowania SKD zależy od treści umowy, sposobu przedstawienia kosztów oraz daty jej zawarcia. Każdą umowę analizujemy indywidualnie.

Praktyka kancelarii

Przykładowe rozstrzygnięcia w sprawach sankcji kredytu darmowego

Poniżej przedstawiamy dwa przykłady rozstrzygnięć dotyczących sankcji kredytu darmowego w sprawach prowadzonych przez Kancelarię Prawną Legalis.

Sankcja kredytu darmowego

Zasądzenie 9 599 zł od firmy pożyczkowej

Przykład rozstrzygnięcia w sprawie dotyczącej kredytu konsumenckiego, prowadzonej przeciwko firmie pożyczkowej.

Zobacz zanonimizowane orzeczenie
Sankcja kredytu darmowego

Wygrana w II instancji — 33 357 zł

Przykład rozstrzygnięcia sądu drugiej instancji w sprawie dotyczącej sankcji kredytu darmowego.

Zobacz zanonimizowane orzeczenie

Przedstawione rozstrzygnięcia dotyczą indywidualnych spraw i nie stanowią gwarancji uzyskania takiego samego wyniku w innym postępowaniu. Każda sprawa wymaga odrębnej oceny prawnej.

Poznaj pozostałe przykłady spraw kancelarii

FAQ

Najczęstsze pytania o SKD

Czy można odzyskać koszty kredytu dzięki sankcji kredytu darmowego?

W określonych przypadkach możliwe jest dochodzenie rozliczenia kredytu bez części kosztów, jeżeli kredytodawca naruszył obowiązki informacyjne wobec konsumenta. Każda sprawa wymaga jednak indywidualnej analizy dokumentów.

Czy SKD dotyczy kredytów gotówkowych?

Tak, sankcja kredytu darmowego może dotyczyć kredytów konsumenckich, w tym kredytów gotówkowych, o ile spełnione są warunki wynikające z przepisów i konkretnej umowy.

Czy sankcja dotyczy kredytu konsolidacyjnego?

W niektórych przypadkach tak. Kredyt konsolidacyjny może podlegać analizie pod kątem SKD, jeżeli ma charakter kredytu konsumenckiego i spełnia wymagania ustawowe.

Czy można skorzystać z SKD po spłacie kredytu?

W niektórych sytuacjach zamknięcie kredytu nie wyklucza analizy sprawy. Znaczenie ma między innymi data zawarcia umowy, data spłaty oraz terminy wynikające z przepisów.

Czy każda umowa kwalifikuje się do sankcji?

Nie. Nie każda umowa daje podstawy do skutecznego zastosowania sankcji. Dlatego przed podjęciem działań konieczna jest analiza dokumentów.

Czy bank może odmówić uznania SKD?

Tak, bank lub pożyczkodawca może nie zgodzić się ze stanowiskiem konsumenta. W takiej sytuacji konieczna może być dalsza korespondencja, negocjacje albo postępowanie sądowe.

Jakie dokumenty są potrzebne do analizy?

Najczęściej potrzebna jest umowa kredytu, formularz informacyjny, harmonogram spłaty, tabela opłat i prowizji oraz dokumenty dotyczące rozliczenia kredytu.

Czy rozmowa z kancelarią do czegoś zobowiązuje?

Nie. Rozmowa i wstępna ocena sytuacji mają pomóc zrozumieć możliwe opcje. Decyzję o dalszym działaniu podejmujesz dopiero po uzyskaniu informacji o swojej sprawie.

Bezpłatna analiza

Sprawdź, czy Twoja umowa kwalifikuje się do SKD

Wstępna analiza jest bezpłatna i nie zobowiązuje. Najpierw sprawdzamy dokumenty, a potem mówimy wprost, czy sprawa ma sens i jakie są możliwe kierunki działania.

Poproś o analizę Zadzwoń: 533 373 354

Dlaczego Legalis Wygrane sprawy

Weryfikacja merytoryczna Nadzór merytoryczny nad treścią dotyczącą sankcji kredytu darmowego: Dariusz Spilnyk, Head of Financial Instruments Analysis. Stan informacji: 09.10.2026 r.

Podstawy prawne i orzecznictwo wykorzystane w opracowaniu:

Informacje na tej stronie mają charakter ogólny i nie stanowią porady prawnej ani oferty w rozumieniu Kodeksu cywilnego. Skuteczność zastosowania sankcji kredytu darmowego zależy od indywidualnej oceny konkretnej umowy i dokumentów.