Po 15 latach regularnego opłacania polisolokaty przychodzi moment końcowego rozliczenia. Dla części posiadaczy ubezpieczeń z ubezpieczeniowym funduszem kapitałowym (UFK) może to być rozczarowujące doświadczenie. Zamiast oczekiwanego zysku otrzymują kwotę niższą od sumy wszystkich dokonanych wpłat.
Taka sytuacja może dotyczyć również wybranych produktów oferowanych przez Open Life Towarzystwo Ubezpieczeń Życie S.A.
Nie oznacza to jednak, że każda polisa Open Life kończy się stratą ani że samo wystąpienie straty świadczy o naruszeniu prawa.
Aby zrozumieć końcowy wynik finansowy, należy ustalić, jaka część wpłacanych składek była przeznaczana na inwestycję, jakie opłaty pobierano w czasie obowiązywania umowy oraz w jaki sposób obliczano wartość świadczenia.
Dlaczego po 15 latach polisolokata może przynieść stratę?
Polisolokaty, czyli ubezpieczenia na życie z ubezpieczeniowym funduszem kapitałowym, łączą element ochrony ubezpieczeniowej z inwestowaniem środków.
W zależności od konstrukcji produktu klient mógł zobowiązać się do wniesienia pierwszej, wyższej składki oraz regularnego opłacania kolejnych składek przez kilkanaście lat.
Istotne jest jednak to, że nie zawsze cała wpłacana kwota była przeznaczana na inwestycję.
Niektóre umowy przewidywały pobieranie opłat administracyjnych i innych kosztów, które zmniejszały kwotę przeznaczaną na zakup jednostek funduszu.
Na końcową wypłatę mogły wpływać między innymi:
- wysokość opłat administracyjnych,
- sposób naliczania innych kosztów produktu,
- wyniki inwestycyjne funduszu,
- zmiany wartości jednostek uczestnictwa,
- warunki rozliczenia określone w dokumentacji ubezpieczenia.
W konsekwencji zakończenie 15-letniego okresu ubezpieczenia nie musi oznaczać zwrotu wszystkich wpłaconych środków ani osiągnięcia zysku.
Jak sprawdzić stratę na polisolokacie? Dwa przykłady
Przeanalizujmy dwa przykłady finansowe oparte na 15-letnim okresie opłacania składek.
Przedstawione obliczenia ilustrują mechanizm pobierania opłat administracyjnych. Nie należy traktować ich jako reprezentatywnych dla wszystkich produktów Open Life.
Przykład 1 – pierwsza wpłata 4 500 zł i składka 136 zł miesięcznie
Założenia:
- Pierwsza wpłata: 4 500 zł
- Składka miesięczna: 136 zł
- Okres opłacania składek: 180 miesięcy
- Miesięczna opłata administracyjna: 36 zł
- Kwota miesięcznie przeznaczana na inwestycję: 100 zł
- Wypłata po zakończeniu umowy: około 22 800 zł
Łączna suma wpłat:
4 500 zł + (136 zł × 180 miesięcy) = 28 980 zł
Suma kwot przeznaczonych na inwestycję:
4 500 zł + (100 zł × 180 miesięcy) = 22 500 zł
Przy końcowej wypłacie wynoszącej około 22 800 zł różnica między sumą wszystkich wpłat a wypłaconym świadczeniem wynosi:
28 980 zł − 22 800 zł = 6 180 zł
Jednocześnie łączna suma opłat administracyjnych pobranych przez 15 lat wynosi:
36 zł × 180 miesięcy = 6 480 zł
Oznacza to, że suma pobranych opłat była wyższa od różnicy między wpłatami a końcową wypłatą.
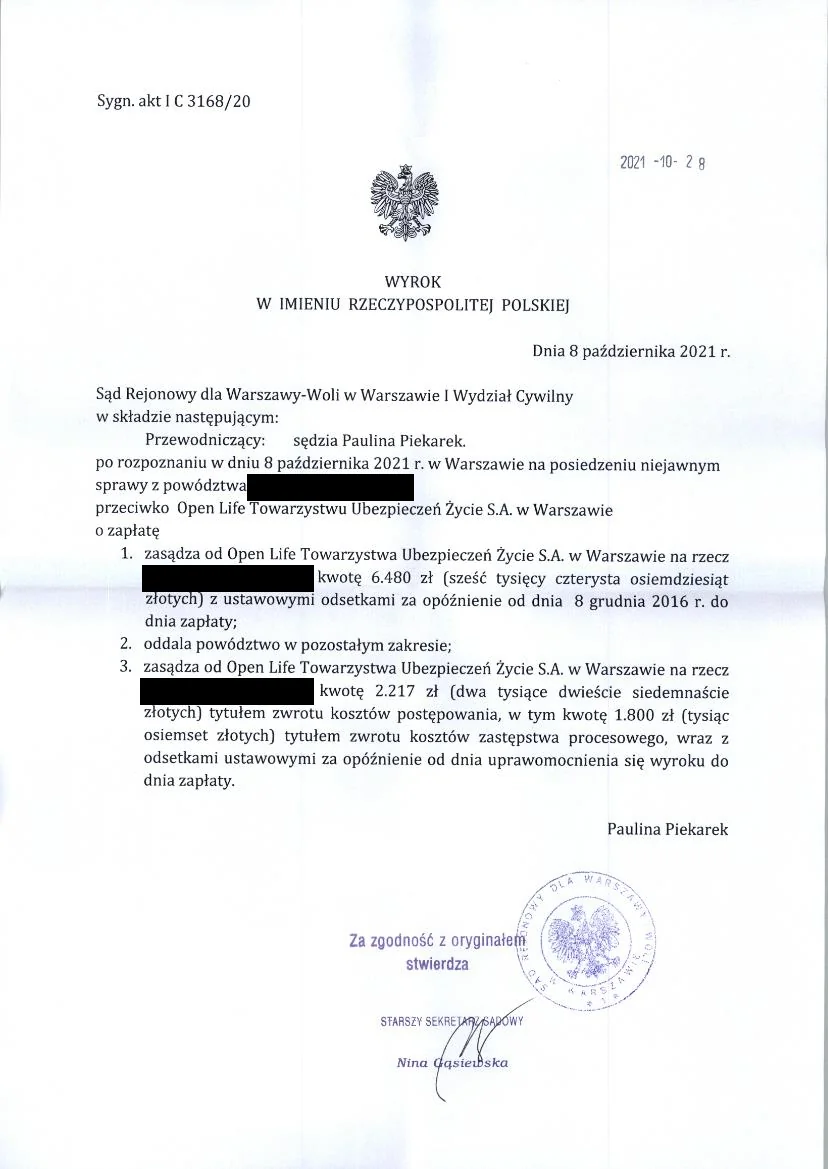
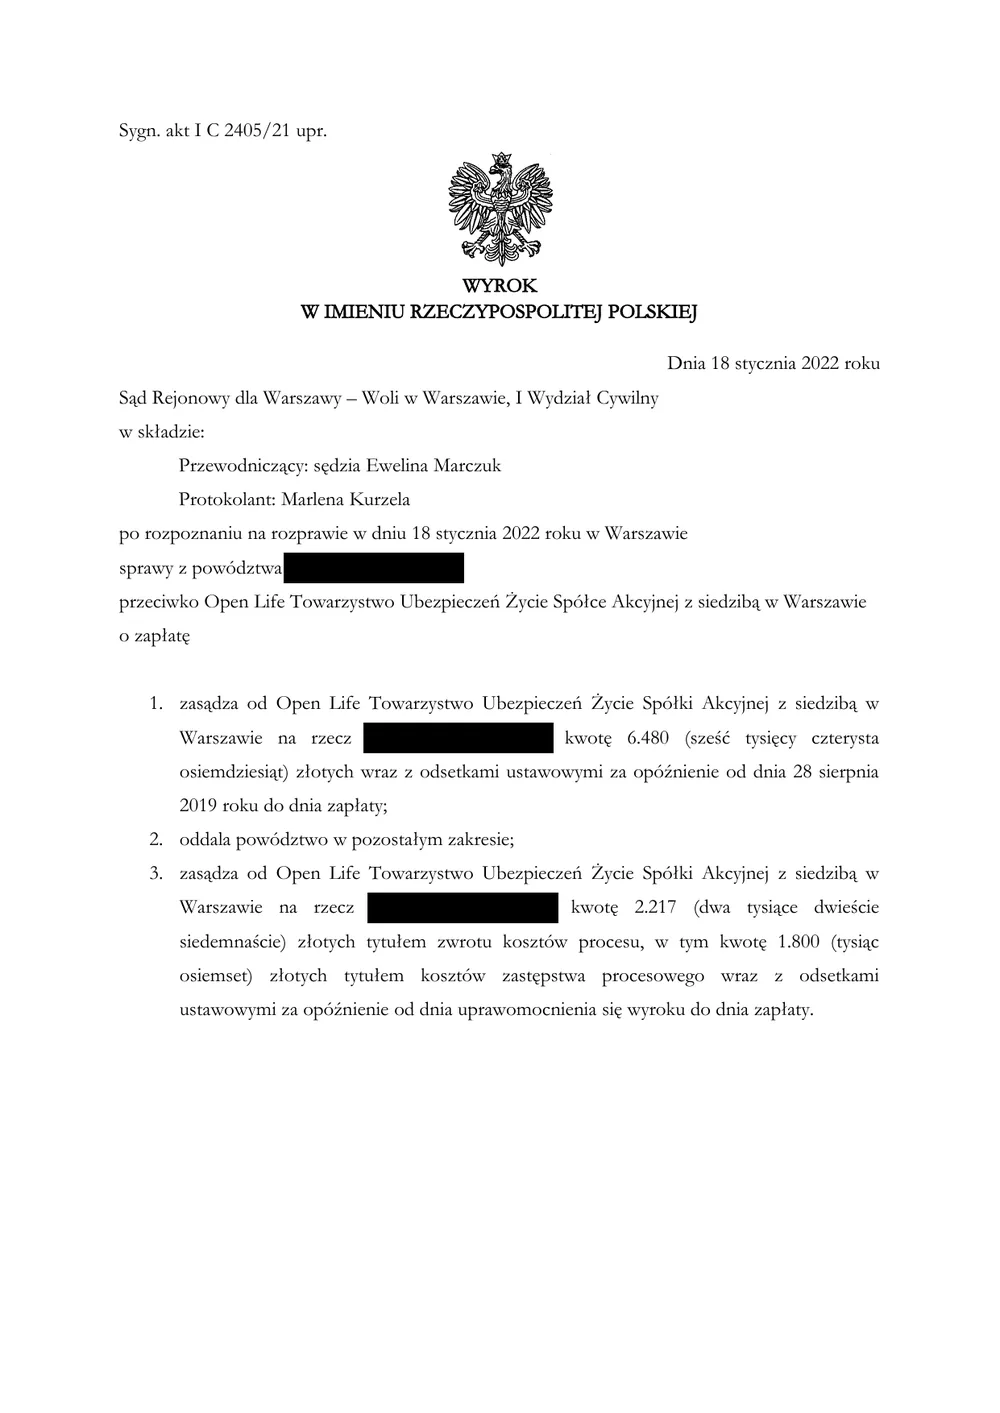
Przykładowe wyroki sądu pierwszej instancji w sprawach przeciwko Open Life Towarzystwo Ubezpieczeń Życie S.A. Dane powodów zanonimizowano. Rozstrzygnięcia zapadły w konkretnych sprawach i nie przesądzają wyniku innych postępowań.
Przykład 2 – pierwsza wpłata 6 750 zł i składka 204 zł miesięcznie
Założenia:
- Pierwsza wpłata: 6 750 zł
- Składka miesięczna: 204 zł
- Okres opłacania składek: 180 miesięcy
- Miesięczna opłata administracyjna: 54 zł
- Kwota miesięcznie przeznaczana na inwestycję: 150 zł
- Wypłata po zakończeniu umowy: około 34 100 zł
Łączna suma wpłat:
6 750 zł + (204 zł × 180 miesięcy) = 43 470 zł
Suma kwot przeznaczonych na inwestycję:
6 750 zł + (150 zł × 180 miesięcy) = 33 750 zł
Różnica między sumą wpłat a końcową wypłatą wynosi:
43 470 zł − 34 100 zł = 9 370 zł
Natomiast suma opłat administracyjnych pobranych przez 15 lat:
54 zł × 180 miesięcy = 9 720 zł
Również w tym przypadku suma opłat nie jest identyczna z różnicą między wpłatami a wypłatą.
Zestawienie obu przykładów
| Pozycja | Przykład 1 | Przykład 2 |
|---|---|---|
| Łączne wpłaty | 28 980 zł | 43 470 zł |
| Suma środków przeznaczonych na inwestycję | 22 500 zł | 33 750 zł |
| Końcowa wypłata | ok. 22 800 zł | ok. 34 100 zł |
| Różnica między wpłatami a wypłatą | ok. 6 180 zł | ok. 9 370 zł |
| Łączne opłaty administracyjne | 6 480 zł | 9 720 zł |
Obliczenia pokazują, jak znaczący wpływ na wynik finansowy wieloletniego produktu mogą mieć regularnie pobierane opłaty.
Należy przy tym pamiętać, że suma opłat administracyjnych, różnica między wpłatami a wypłatą oraz wysokość ewentualnego roszczenia to trzy odrębne wielkości.
Czym jest składka zainwestowana w polisolokacie?
W dokumentacji niektórych ubezpieczeń z UFK pojawia się określenie „składka zainwestowana”.
Pojęcie to nie musi oznaczać sumy wszystkich pieniędzy wpłaconych przez klienta.
W określonych konstrukcjach produktów składka zainwestowana mogła obejmować pierwszą wpłatę oraz część kolejnych składek, pozostającą po potrąceniu opłat.
Na przykład przy miesięcznej składce wynoszącej 136 zł i opłacie administracyjnej w wysokości 36 zł na inwestycję przeznaczano 100 zł.
Przez 180 miesięcy różnica ta wynosiła łącznie 6 480 zł.
To pokazuje, dlaczego przy analizie rozliczenia należy rozróżniać:
- Sumę wszystkich wpłat dokonanych przez konsumenta.
- Kwoty rzeczywiście przeznaczone na inwestycję zgodnie z warunkami produktu.
- Wartość świadczenia ustaloną na zakończenie umowy.
Dokładne znaczenie pojęcia „składka zainwestowana” powinno być każdorazowo odczytywane z dokumentacji konkretnego produktu, ponieważ definicje i zasady obliczeń mogą się różnić.
Czy opłaty administracyjne w polisolokatach mogą być kwestionowane?
Postanowienia dotyczące opłat administracyjnych w ubezpieczeniach z UFK mogą w określonych okolicznościach podlegać ocenie na gruncie przepisów o niedozwolonych postanowieniach umownych.
Istotne znaczenie ma art. 385¹ Kodeksu cywilnego, który określa przesłanki uznania postanowienia umowy zawartej z konsumentem za niedozwolone.
W przypadku opłat administracyjnych znaczenie mogą mieć:
- sposób określenia wysokości opłaty,
- charakter i funkcja opłaty,
- przejrzystość postanowień umownych,
- informacje udzielone konsumentowi,
- relacja opłat do pozostałych elementów umowy.
Sama wysokość opłaty nie przesądza automatycznie o jej niedozwolonym charakterze.
Stanowisko Sądu Najwyższego dotyczące opłat administracyjnych
W wyroku z 20 lutego 2023 r., sygn. II CSKP 1025/22, Sąd Najwyższy analizował zagadnienia związane z postanowieniami dotyczącymi opłat administracyjnych w umowie ubezpieczenia na życie z UFK.
Rozstrzygnięcie dotyczyło między innymi możliwości oceny takich postanowień pod kątem ich niedozwolonego charakteru oraz znaczenia ich jednoznacznego sformułowania.
Sąd Najwyższy uchylił zaskarżony wyrok w określonej części i przekazał sprawę do ponownego rozpoznania.
Orzeczenie pokazuje, że sposób ukształtowania opłat administracyjnych może mieć znaczenie prawne. Nie ustanawia jednak zasady, zgodnie z którą każda taka opłata automatycznie podlega zwrotowi.
Znaczenie obowiązków informacyjnych
W wyroku z 24 lutego 2022 r., wydanym w sprawach połączonych C-143/20 i C-213/20, Trybunał Sprawiedliwości Unii Europejskiej odniósł się do zakresu informacji, które powinny być przekazywane konsumentom w związku z grupowymi ubezpieczeniami na życie z UFK.
Orzeczenie dotyczyło między innymi informacji o charakterze aktywów stanowiących podstawę inwestycji i związanym z nimi ryzyku.
Znaczenie tego rozstrzygnięcia dla konkretnej polisy wymaga uwzględnienia jej konstrukcji i okoliczności zawarcia umowy.
Opłata administracyjna a opłata likwidacyjna – na czym polega różnica?
W ubezpieczeniach z UFK mogą występować różne rodzaje opłat. Dwa często omawiane mechanizmy to opłaty administracyjne oraz opłaty likwidacyjne.
Opłata administracyjna może być pobierana w czasie obowiązywania umowy, przykładowo jako potrącenie z regularnej składki.
Opłata likwidacyjna jest natomiast najczęściej związana z wcześniejszym rozwiązaniem umowy lub dokonaniem wykupu.
Nazewnictwo, sposób naliczania oraz funkcje opłat zależą jednak od konkretnego produktu.
W przypadku polisy trwającej przez pełne 15 lat brak opłaty związanej z wcześniejszą rezygnacją nie oznacza, że przez ten okres nie pobierano innych kosztów.
Podstawowe informacje o konstrukcji takich produktów znajdują się również w materiale Polisolokaty i ubezpieczenia z UFK.
Czy po zakończeniu polisolokaty można dochodzić roszczeń?
Zakończenie umowy ubezpieczenia nie przesądza samo w sobie o braku możliwości dochodzenia roszczeń.
Jednym z zagadnień wymagających rozróżnienia jest przedawnienie.
W uchwale z 13 stycznia 2022 r., sygn. III CZP 61/22, Sąd Najwyższy wypowiedział się na temat początku biegu terminu przedawnienia roszczenia konsumenta o zwrot nienależnego świadczenia związanego z opłatami pobieranymi na podstawie niedozwolonych postanowień umów ubezpieczenia z UFK.
Sąd Najwyższy wskazał, że w rozpatrywanej kategorii roszczeń bieg przedawnienia nie może rozpocząć się, zanim konsument dowiedział się lub rozsądnie rzecz ujmując powinien dowiedzieć się o niedozwolonym charakterze postanowienia.
Ocena przedawnienia wymaga jednak rozróżnienia charakteru roszczeń oraz uwzględnienia okoliczności konkretnej umowy.
Więcej na ten temat wyjaśnia artykuł Przedawnienie roszczeń z polisolokat i UFK.
Jakie dokumenty pozwalają sprawdzić rozliczenie polisolokaty Open Life?
Analiza końcowego rozliczenia wymaga porównania dokumentacji ubezpieczenia z rzeczywistymi przepływami finansowymi.
Szczególne znaczenie mogą mieć:
- polisa lub deklaracja przystąpienia do ubezpieczenia,
- ogólne warunki ubezpieczenia (OWU),
- regulamin właściwego funduszu,
- tabela opłat,
- historia wpłat składek,
- historia pobranych opłat,
- zestawienie wartości rachunku,
- rozliczenie końcowego świadczenia.
Dokumenty te pozwalają ustalić, jaka kwota została wpłacona, ile środków przeznaczono na inwestycję, jakie koszty pobrano oraz w jaki sposób obliczono wartość końcową polisy.
Podsumowanie
Wieloletnie polisolokaty z UFK mogą charakteryzować się złożoną konstrukcją kosztów, która wpływa na końcowy wynik finansowy.
Przedstawione przykłady pokazują, że regularne opłaty administracyjne, nawet gdy pojedynczo nie wydają się wysokie, w okresie 15 lat mogą sumować się do kilku lub kilkunastu tysięcy złotych.
Należy jednak odróżniać wysokość pobranych opłat od wyniku inwestycji i różnicy pomiędzy sumą wpłat a wypłatą.
Samo zakończenie polisolokaty z wynikiem niższym od sumy wpłat nie przesądza o nieprawidłowościach ani o istnieniu roszczenia.
Do właściwego zrozumienia rozliczenia potrzebna jest znajomość konkretnego produktu, warunków ubezpieczenia, zasad pobierania opłat oraz sposobu ustalenia końcowej wartości świadczenia.
Źródła prawne i orzecznictwo
- Kodeks cywilny – art. 385¹ dotyczący niedozwolonych postanowień umownych.
- Wyrok Sądu Najwyższego z 20 lutego 2023 r., II CSKP 1025/22.
- Uchwała Sądu Najwyższego z 13 stycznia 2022 r., III CZP 61/22.
- Wyrok TSUE z 24 lutego 2022 r., sprawy połączone C-143/20 i C-213/20.
Artykuł ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi porady prawnej, opinii prawnej ani oceny konkretnej umowy ubezpieczenia. Przytoczone przykłady finansowe służą wyjaśnieniu mechanizmu naliczania opłat i nie przedstawiają wyników wszystkich produktów Open Life. Możliwość dochodzenia ewentualnych roszczeń zależy od postanowień konkretnej umowy oraz okoliczności sprawy.